Opiniones de la comunidad, no constituyen norma. Este artículo resume posiciones expresadas en un grupo de soporte sobre si las versiones 2 y 3 de los servicios del SIAT convivirán durante un tiempo y si la v3 puede utilizarse en producción mientras coexiste con la v2. No es una interpretación oficial del SIN.
Planteamiento
Con la publicación de los cambios por la Ley 1733 y del Anexo Técnico, y con el inicio de pruebas en ambiente piloto, se discutió si los contribuyentes deberán migrar de la v2 a la v3 de forma inmediata o si ambas versiones coexistirán durante un periodo. También surgió la duda de si un sistema certificado o aprobado en v3 puede emitir facturas en producción, o si debe seguir usando la v2 hasta que haya una norma que lo permita.
Posición 1: convivencia temporal y progresiva
- Un participante sostuvo que lo más razonable es una migración progresiva, con las dos versiones coexistiendo por un tiempo. Señaló que en otros países las transiciones de desglose de impuestos se hicieron por etapas, no con un corte único.
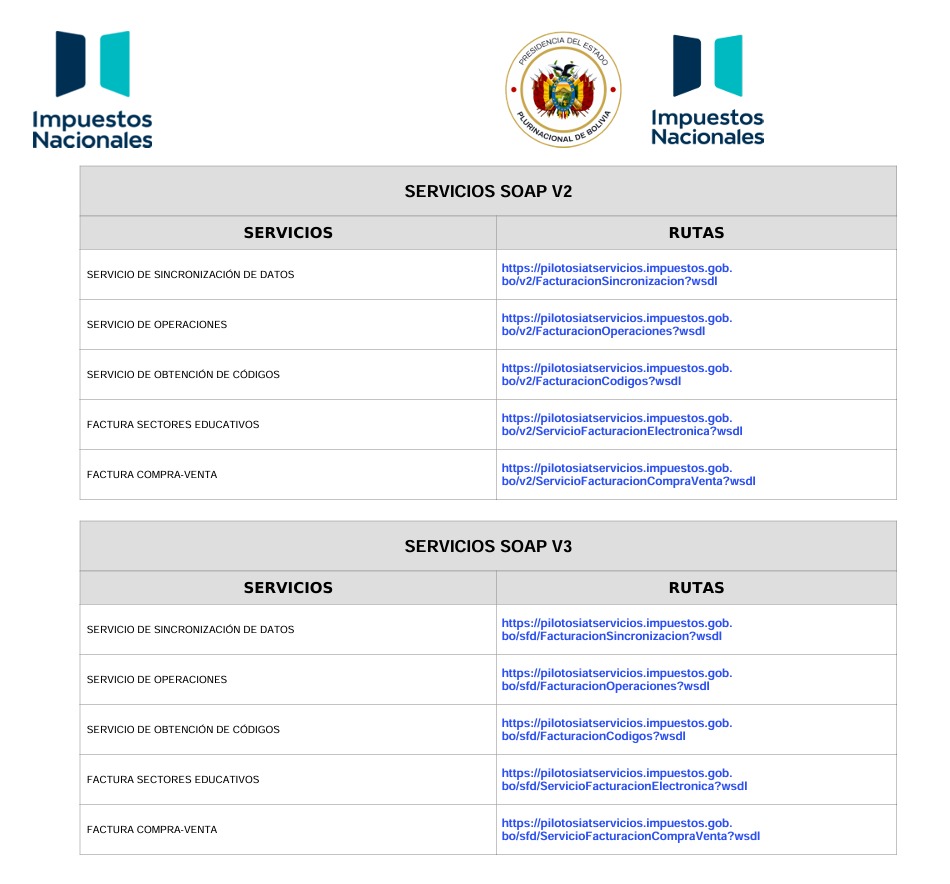
- Otros destacaron que las solicitudes de sistemas muestran las rutas de ambas versiones, lo que llevaría a certificar ambas.
- Se mencionó que una versión v2 ya certificada no siempre puede recertificarse y que la plataforma solo ofrece actualizar a v3 en algunos casos.
Posición 2: cambio pronto
- Otros plantearon que la fecha 01/01/2027 es la meta de puesta en marcha y que, si no se migra, los contribuyentes podrían quedar fuera de la norma.
- Se señaló que la v3 aún no cubre todos los sectores que operan en la v2, lo que genera incertidumbre para quienes dependen de documentos sector no incluidos.
Posición 3: esperar una norma
Un grupo de participantes sostuvo que la convivencia solo se confirmará con una RND de implementación. Mientras tanto, cualquier fecha es una suposición.
Uso en producción antes de la norma
Postura A: solo la v2 es válida para producción
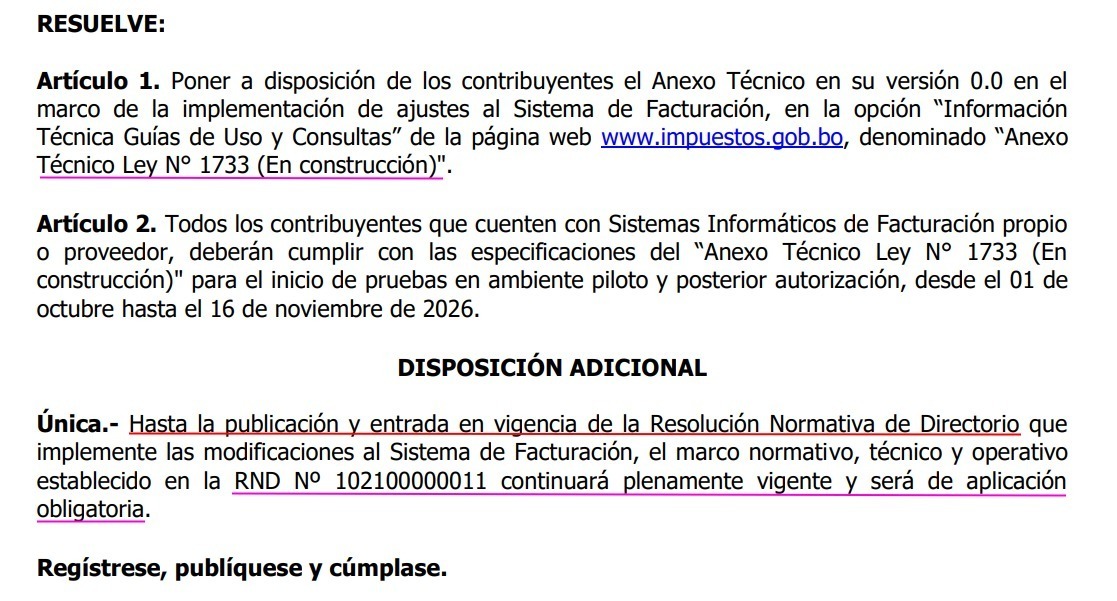
- Según quienes sostienen esta postura, no hay una RND que ponga en vigencia la v3 para producción. El comunicado del SIN y la RND 102600000034 indican que, hasta la RND de implementación, sigue aplicándose la RND 102100000011.
- Un certificado de pruebas no equivale a una autorización para facturar en producción. Usarlo antes de la norma podría generar multas al contribuyente.
- Lo recomendable es preparar el sistema en v3, informar al cliente sobre el estado real de la norma y no inducirlo a usarla todavía.
- Quienes sostienen esta postura consideran que la respuesta oral de un funcionario no sirve como respaldo. Lo útil sería una respuesta escrita del SIN o una consulta vinculante, que es el mecanismo previsto por la normativa.
Postura B: convivencia de ambas versiones en la práctica
- Algunos sistemas operan en producción con ambas versiones, mediante un selector que permite al contribuyente elegir la versión.
- Se argumenta que la v2 es la recomendable, pero que hay clientes que piden la v3 y que la decisión final corresponde al contribuyente, que puede consultar directamente en las oficinas del SIN.
- Quienes sostienen esta postura reconocen que existe una contradicción entre lo que se observa en la práctica y el texto normativo.
Postura C: prudencia sobre el alcance de las respuestas
- Las publicaciones del SIN, como comunicados y anuncios, son una referencia, pero no un respaldo jurídico por sí mismas. Un anuncio que habla de pruebas en ambiente piloto y autorización no dice que la v3 esté en vigencia.
- Hay dudas sobre la consistencia de las respuestas de los funcionarios, por lo que el contador debe verificar la norma antes de asesorar al cliente.
Puntos técnicos planteados
- Cómo convivirían dos cálculos de IVA en un mismo periodo para distintos contribuyentes, incluido el efecto en el crédito fiscal de quien compra a otro que usa otra versión.
- Las notas de crédito-débito deberían poder calcularse con el IVA anterior y el nuevo.
- Muchas empresas no cierran balance al 31 de diciembre, por lo que el cambio no coincide con el cierre de gestión.
- Una opinión sostuvo que el registro de compras podría ser innecesario si la información ya está en la base del SIN. Esta posición no fue confirmada con la normativa compartida.
Lo que dice la normativa de la lista
La RND 102600000034 pone a disposición el Anexo Técnico de la Ley 1733 y prevé su uso en pruebas y autorización del 01/10/2026 al 16/11/2026, mientras no se emita la RND de implementación. Por su parte, la RND 102600000034 mantiene vigente la RND 102100000011 hasta la publicación y entrada en vigencia de la RND que implemente las modificaciones.
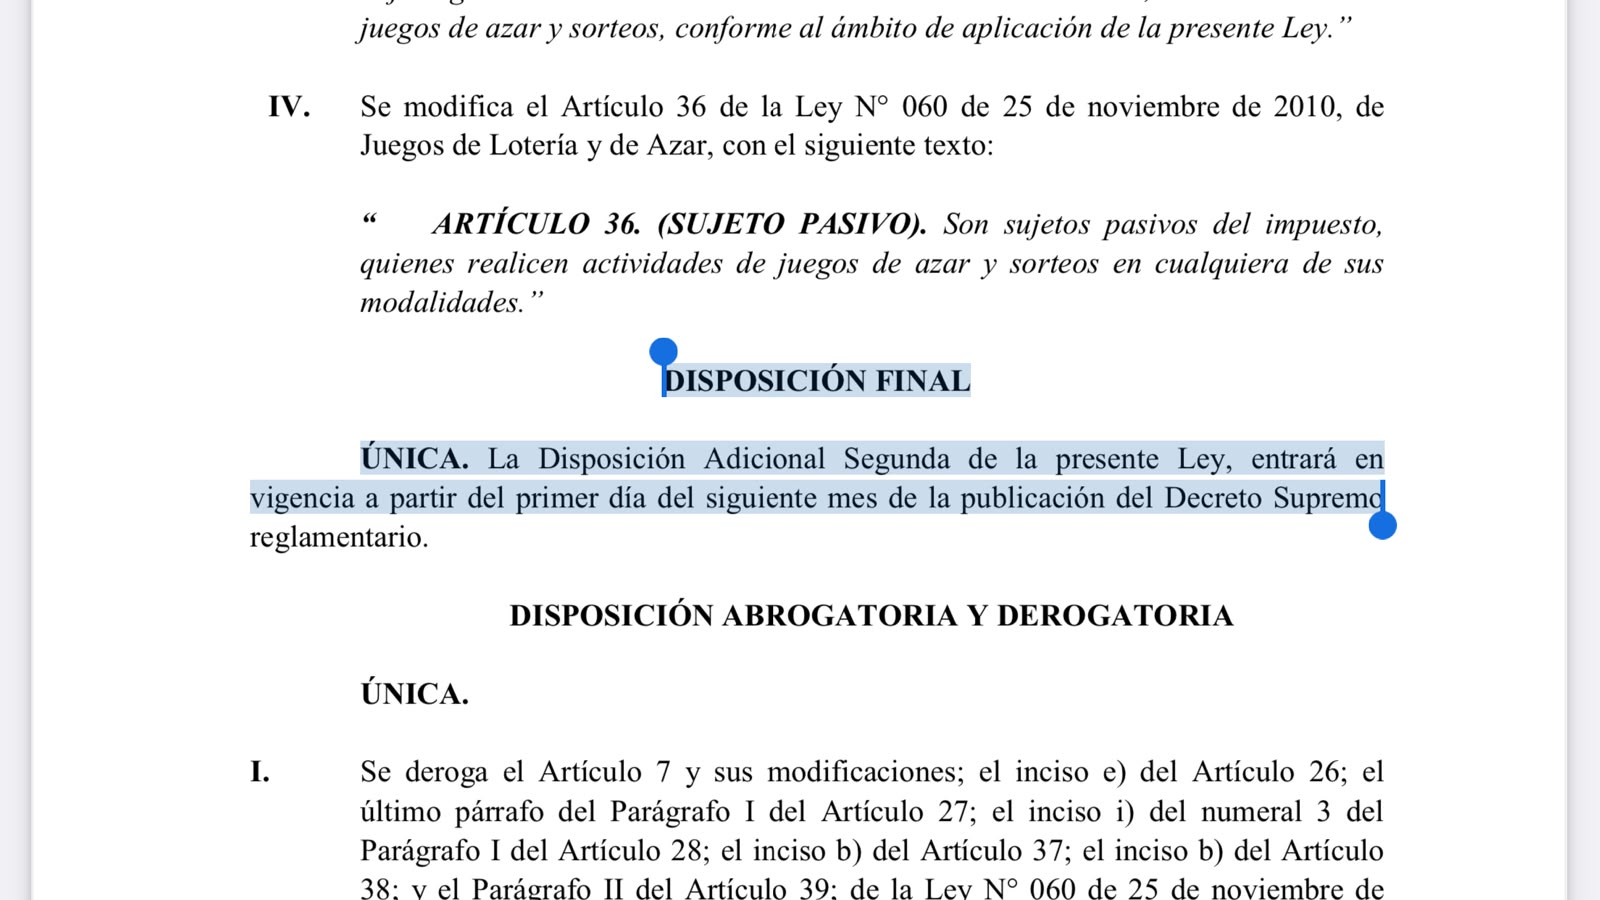
Según el texto de la Ley 1733 compartido en el grupo, la disposición sobre IVA transparente entraría en vigencia el primer día del mes siguiente a la publicación del decreto supremo reglamentario. Ese dato debe verificarse en el texto oficial de la ley.
No se encontró en las fuentes verificadas una disposición que confirme la coexistencia de ambas versiones ni su duración.
Puntos sin consenso
- Si la certificación de pruebas es suficiente para ofrecer el servicio a nuevos clientes.
- Si un selector de versión por cliente constituye una práctica admisible antes de la norma de implementación.
- Qué tipo de respuesta del SIN tiene efecto jurídico.
Documentos y capturas del caso
Fuentes y normativa
- Ley 1733 — Ley N° 1733 de 27 de mayo de 2026 – Alivio tributario (condonación y regularización); modifica Art. 5 Ley 843 (Asamblea Legislativa Plurinacional (publicado por el SIN))
- RND 102100000011 — Sistema de Facturación (con Anexo Técnico) (SIN)
- RND 102600000034 — Ajustes al Sistema de Facturación (SIN)
- Anexo Técnico Ley 1733 – Sistema de Facturación Digital (Objeto y Alcance) (SIN)
- Nota de prensa: el SIN publica el Anexo Técnico final para la actualización de los sistemas de facturación (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).