Marco normativo
La Ley N° 2492 (Código Tributario Boliviano) prevé las contravenciones y las sanciones por incumplimiento de deberes formales (Art. 162). La RND 10-0033-16 clasifica esas sanciones en su Anexo I, «Régimen General». El Numeral 7 de ese anexo corresponde a los deberes formales relacionados con facturas, notas fiscales y documentos equivalentes.
El Numeral 7 fue modificado por normas posteriores. Entre ellas, la RND 102100000030 adecuó los subnumerales a la RND 102100000011, modificó algunos y derogó otros, y la RND 102200000013 modificó el subnumeral 7.7. Antes de aplicar un monto, conviene verificar la versión vigente del anexo.
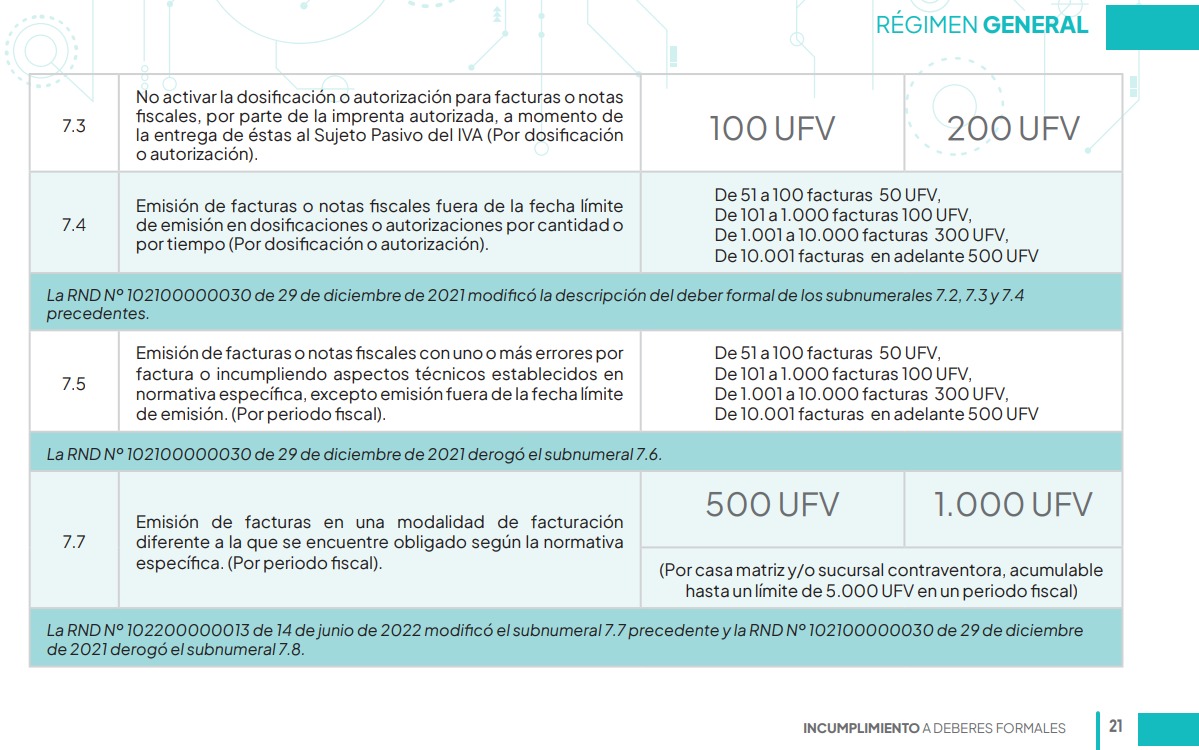
Montos del Numeral 7 (texto del anexo compartido)
| Subnumeral | Incumplimiento | Monto |
|---|---|---|
| 7.3 | No activar la dosificación o autorización de facturas o notas fiscales por parte de la imprenta autorizada al momento de la entrega al sujeto pasivo del IVA | 100 UFV / 200 UFV |
| 7.4 | Emisión de facturas o notas fiscales fuera de la fecha límite de emisión, en dosificaciones o autorizaciones por cantidad o por tiempo. Por tramo: de 51 a 100 facturas, 50 UFV; de 101 a 1.000, 100 UFV; de 1.001 a 10.000, 300 UFV; de 10.001 en adelante, 500 UFV | Según tramo |
| 7.5 | Emisión de facturas o notas fiscales con uno o más errores, o incumpliendo aspectos técnicos de la normativa específica, excepto la emisión fuera de fecha límite. Por período fiscal. Tramos: de 51 a 100 facturas, 50 UFV; de 101 a 1.000, 100 UFV; de 1.001 a 10.000, 300 UFV; de 10.001 en adelante, 500 UFV | Según tramo |
| 7.7 | Emisión de facturas en una modalidad de facturación distinta a la que el contribuyente está obligado. Por período fiscal, por casa matriz y/o sucursal | 500 UFV / 1.000 UFV, acumulable hasta 5.000 UFV por período fiscal |
Nota: el texto compartido presenta un solo monto por tramo en los subnumerales 7.4 y 7.5. Verifique en el anexo oficial la columna que corresponde a personas naturales o jurídicas.
Cambios que sí constan en las normas de la lista
- El subnumeral 7.7 fue modificado por la RND 102200000013, vigente desde el 1 de julio de 2022. Según esa norma, los montos son de 500 UFV (personas naturales) y 1.000 UFV (personas jurídicas) por casa matriz o sucursal y período, acumulables hasta 5.000 UFV.
- La RND 102100000030 derogó los subnumerales 7.6 y 7.8 y incorporó los subnumerales 7.17 a 7.22. Entre ellos, no poner a disposición el XML y la representación gráfica tiene una sanción de 50 UFV.
Qué revisar en la práctica
- Identificar el subnumeral exacto antes de calcular la sanción: el 7.4 (emisión fuera de fecha límite) y el 7.5 (errores en la factura) tienen tramos distintos.
- Verificar si la modalidad de facturación del contribuyente corresponde a la que tiene asignada, porque el 7.7 se aplica por modalidad distinta.
- Los montos se expresan en UFV, por lo que el importe en bolivianos depende de la UFV vigente a la fecha de cálculo.
Documentos y capturas del caso
Fuentes y normativa
- Ley 2492 — Ley N° 2492 Código Tributario Boliviano y Decretos Reglamentarios – Texto ordenado, complementado y actualizado al 30/06/2026 (Asamblea Legislativa (texto ordenado publicado por el SIN))
- RND 10-0033-16 — Clasificación de sanciones por incumplimiento a deberes formales (con Anexos) (SIN)
- RND 10-0033-16 – Anexo — Anexo I Régimen General / Anexo II de la RND 10-0033-16 (SIN)
- RND 102100000030 — Modificaciones e incorporaciones a la RND N° 10-0033-16 Clasificación de sanciones por incumplimiento a deberes formales (SIN)
- RND 102200000013 — Modificación a la RND N° 10-0033-16 Clasificación de sanciones por incumplimiento a deberes formales (SIN)
Ante cualquier diferencia, prevalece la normativa vigente publicada por el Servicio de Impuestos Nacionales (SIN).